Domain textilkennzeichnungsgesetz.de kaufen?
Wir ziehen mit dem Projekt
textilkennzeichnungsgesetz.de um.
Sind Sie am Kauf der Domain
textilkennzeichnungsgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain textilkennzeichnungsgesetz.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Textilien: Materialien und Herstellungsverfahren, Taschenbuch von Sara Jalaouy, Verlag Unser Wissen, 978-620-4-35855-0Textilien: Materialien Und Herstellungsverfahren, Taschenbuch Von Sara Jalaouy, Verlag Unser Wissen, 978-620-4-35855-0, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Maika: Stoffarten für TextilienStoffarten für Textilien , Dieses ansprechend gestaltete Lege- und Lernmaterial verbindet Wissensvermittlung mit kreativem Arbeiten und fördert Alltagskompetenzen der Schüler in den Klassen 8 bis 10. Basierend auf dem bewährten Montessori-Prinzip lädt das Material dazu ein, durch interaktives Legen und Lernen die faszinierende Welt der Textilien zu erkunden. Das vielseitige Legematerial eignet sich optimal für den Einsatz im Unterricht oder für das selbstständige Arbeiten - eine ideale Ergänzung für den Textil- und Hauswirtschaftsunterricht. Ein interaktives Konzept mit Struktur Im Zentrum des Materials steht ein einzigartiger Legestern in Form eines Sechsecks, das in sechs informative Strahlen unterteilt ist. Jede Sektion behandelt eine spezifische Kategorie von Stoffarten und veranschaulicht deren Herkunft, Verarbeitung und Verwendung im Alltag. Tierische Stoffe: Die Vielfalt tierischer Materialien wie Wolle und Leder wird in zwei Strahlen vorgestellt. Anschauliche Erläuterungen zeigen, wie Wolle aus Schafsfell gewonnen wird und welche Eigenschaften Leder zu einem robusten Alltagsstoff machen. Fotos und kurze Texte veranschaulichen die zahlreichen Verwendungsmöglichkeiten, von wärmenden Kleidungsstücken bis hin zu langlebigen Accessoires. Pflanzliche Stoffe: Ein weiterer Abschnitt widmet sich pflanzlichen Materialien wie Baumwolle und Flachs. Die Schüler erfahren, wie Fasern aus Pflanzen gewonnen und zu Textilien verarbeitet werden, die in Kleidung, Haushaltswaren und mehr Anwendung finden. Klar formulierte Texte und Bilder helfen dabei, den Weg vom Rohstoff bis zum fertigen Produkt nachzuvollziehen. Synthetische Stoffe: Moderne Stoffe wie Polyacryl und Elastan stehen im Fokus der letzten beiden Strahlen. Chemisch hergestellte Materialien, die durch ihre Flexibilität und Widerstandsfähigkeit überzeugen, spielen eine zentrale Rolle in der heutigen Textilindustrie. Ob elastische Sportbekleidung oder strapazierfähige Outdoor-Kleidung - diese Sektion zeigt die Vorteile synthetischer Stoffe praxisnah auf. Das Lernmaterial ist vielseitig einsetzbar - jedes Element des Legematerials kombiniert auf der Vorderseite gut verständliche Informationstexte mit lebendigen Bildern auf der Rückseite. Durch das Zusammenlegen der Teile entsteht ein farbenfroher Legestern, der nicht nur das Verstehen der Inhalte vertieft, sondern auch die Freude am Lernen steigert. Hierdurch wird auch die Alltagskompetenz gefördert, denn dieses Legematerial verbindet Fachwissen mit praxisnahen Anwendungen und unterstützt Schüler dabei, ein grundlegendes Verständnis für Textilien und deren Bedeutung im Alltag zu entwickeln. Ob im Unterricht oder als eigenständige Lernmöglichkeit - dieses Material ist ein wertvoller Begleiter, der Wissen greifbar macht und Freude am Entdecken weckt. "Stoffarten für Textilien": Lernen, entdecken und verstehen - mit Legematerial, das die Welt der Textilien lebendig macht! 40 Seiten, Farbdruck , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202501, Titel der Reihe: Montessori-Reihe##, Autoren: Schmidt, Maika, Seitenzahl/Blattzahl: 40, Abbildungen: zahlreiche farbige Abbildungen, Keyword: AES; Hauswirtschaft; Klasse 10; Klasse 8; Klasse 9; Legematerial; Sekundarstufe; Textilien, Fachschema: Hauswirtschaft / Lehrermaterial~Kunsterziehung~Kunstunterricht, Bildungsmedien Fächer: Hauswirtschaftslehre, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Interesse Alter: empfohlenes Alter: ab 13 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 13, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 30, Gewicht: 170, Produktform: Klappenbroschur, Genre: Schule und Lernen,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag VerbraucherschutzThema dieses Films ist der Verbraucherschutz.Der Staat davon aus, dass Verbraucher einen besonderen Schutz gegenüber den Anbietern benötigen: den Verbraucherschutz. Er greift immer dann, wenn für den einzelnen Verbraucher schwer erkennbar ist, ob ein Produkt oder eine Dienstleistung problematisch ist.In folgendem Trailer erhalten Sie im Schnelldurchlauf einen Einblick in das gesamte Video:9,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Etikettierung von Rindfleisch und über die Verkehrsbezeichnung und Kennzeichnung von Fleisch von weniger als zwölf Monate altenVerordnung Über Die Etikettierung Von Rindfleisch Und Über Die Verkehrsbezeichnung Und Kennzeichnung Von Fleisch Von Weniger Als Zwölf Monate Alten Rindern, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-1800-9, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Textilien: Materialien und Herstellungsverfahren, Taschenbuch von Sara Jalaouy, Verlag Unser Wissen, 978-620-4-35855-0Textilien: Materialien Und Herstellungsverfahren, Taschenbuch Von Sara Jalaouy, Verlag Unser Wissen, 978-620-4-35855-0, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Maika: Stoffarten für TextilienStoffarten für Textilien , Dieses ansprechend gestaltete Lege- und Lernmaterial verbindet Wissensvermittlung mit kreativem Arbeiten und fördert Alltagskompetenzen der Schüler in den Klassen 8 bis 10. Basierend auf dem bewährten Montessori-Prinzip lädt das Material dazu ein, durch interaktives Legen und Lernen die faszinierende Welt der Textilien zu erkunden. Das vielseitige Legematerial eignet sich optimal für den Einsatz im Unterricht oder für das selbstständige Arbeiten - eine ideale Ergänzung für den Textil- und Hauswirtschaftsunterricht. Ein interaktives Konzept mit Struktur Im Zentrum des Materials steht ein einzigartiger Legestern in Form eines Sechsecks, das in sechs informative Strahlen unterteilt ist. Jede Sektion behandelt eine spezifische Kategorie von Stoffarten und veranschaulicht deren Herkunft, Verarbeitung und Verwendung im Alltag. Tierische Stoffe: Die Vielfalt tierischer Materialien wie Wolle und Leder wird in zwei Strahlen vorgestellt. Anschauliche Erläuterungen zeigen, wie Wolle aus Schafsfell gewonnen wird und welche Eigenschaften Leder zu einem robusten Alltagsstoff machen. Fotos und kurze Texte veranschaulichen die zahlreichen Verwendungsmöglichkeiten, von wärmenden Kleidungsstücken bis hin zu langlebigen Accessoires. Pflanzliche Stoffe: Ein weiterer Abschnitt widmet sich pflanzlichen Materialien wie Baumwolle und Flachs. Die Schüler erfahren, wie Fasern aus Pflanzen gewonnen und zu Textilien verarbeitet werden, die in Kleidung, Haushaltswaren und mehr Anwendung finden. Klar formulierte Texte und Bilder helfen dabei, den Weg vom Rohstoff bis zum fertigen Produkt nachzuvollziehen. Synthetische Stoffe: Moderne Stoffe wie Polyacryl und Elastan stehen im Fokus der letzten beiden Strahlen. Chemisch hergestellte Materialien, die durch ihre Flexibilität und Widerstandsfähigkeit überzeugen, spielen eine zentrale Rolle in der heutigen Textilindustrie. Ob elastische Sportbekleidung oder strapazierfähige Outdoor-Kleidung - diese Sektion zeigt die Vorteile synthetischer Stoffe praxisnah auf. Das Lernmaterial ist vielseitig einsetzbar - jedes Element des Legematerials kombiniert auf der Vorderseite gut verständliche Informationstexte mit lebendigen Bildern auf der Rückseite. Durch das Zusammenlegen der Teile entsteht ein farbenfroher Legestern, der nicht nur das Verstehen der Inhalte vertieft, sondern auch die Freude am Lernen steigert. Hierdurch wird auch die Alltagskompetenz gefördert, denn dieses Legematerial verbindet Fachwissen mit praxisnahen Anwendungen und unterstützt Schüler dabei, ein grundlegendes Verständnis für Textilien und deren Bedeutung im Alltag zu entwickeln. Ob im Unterricht oder als eigenständige Lernmöglichkeit - dieses Material ist ein wertvoller Begleiter, der Wissen greifbar macht und Freude am Entdecken weckt. "Stoffarten für Textilien": Lernen, entdecken und verstehen - mit Legematerial, das die Welt der Textilien lebendig macht! 40 Seiten, Farbdruck , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202501, Titel der Reihe: Montessori-Reihe##, Autoren: Schmidt, Maika, Seitenzahl/Blattzahl: 40, Abbildungen: zahlreiche farbige Abbildungen, Keyword: AES; Hauswirtschaft; Klasse 10; Klasse 8; Klasse 9; Legematerial; Sekundarstufe; Textilien, Fachschema: Hauswirtschaft / Lehrermaterial~Kunsterziehung~Kunstunterricht, Bildungsmedien Fächer: Hauswirtschaftslehre, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Interesse Alter: empfohlenes Alter: ab 13 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 13, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 30, Gewicht: 170, Produktform: Klappenbroschur, Genre: Schule und Lernen,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Persen Verlag VerbraucherschutzThema dieses Films ist der Verbraucherschutz.Der Staat davon aus, dass Verbraucher einen besonderen Schutz gegenüber den Anbietern benötigen: den Verbraucherschutz. Er greift immer dann, wenn für den einzelnen Verbraucher schwer erkennbar ist, ob ein Produkt oder eine Dienstleistung problematisch ist.In folgendem Trailer erhalten Sie im Schnelldurchlauf einen Einblick in das gesamte Video:9,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
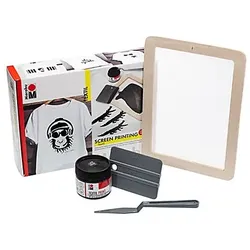
Siebdruckset für TextilienSiebdruckset für Textilien, nach Fixierung im Backofen (8 Min., 150 °C) oder mit dem Bügeleisen waschfest bis 40° C, Inhalt: 1 Sieb (250 x 188 mm), 1 Malmesser, 1 Rakel (102 x 73 mm), 1x 100 ml Textil Printfarbe.In diesem Set haben Sie alles enthalten um Ihre eigenen Ideen auf T-Shirt, Kissen, Taschen oder was auch immer Sie möchten zu übertragen. Schneiden Sie eine Vorlage auf ganz normalem Papier aus und legen diese dann in den im Set enthaltenen Rahmen. Jetzt wird dieser auf dem gewünschten Untergrund platziert und die Farbe mit Hilfe des Rakels durch die ausgeschnittenen Bereiche Ihrer selbstgemachten Schablone auf den Untergrund gestrichen. Vorteile bei dieser Technik gegenüber normaler Schablonen sind unter anderem, dass durch das feine Sieb exakte Konturen entstehen. Kein Unterlaufen der Farbe mehr! Und das Beste: Ihre Schablone können Sie beliebig oft wiederverwenden und so können im Handumdrehen Gruppenshirts oder ähnliches gestaltet werden.22,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag TextilienVon der Socke bis zum Wintermantel, vom Schal bis zum Trainingsanzug - alles was wir anhaben besteht aus Textilien. Selbst Schmuck oder Schuhe bestehen manchmal aus Textilien. Die Textilien sind auch heute nicht mehr nur allein dazu da, um uns vor Kälte oder Regen zu schützen, sondern werden auch für Spezialkleidung verwendet.9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.